
Суть
Да, страховка на время ремонта в 2026 году покрывает пожар, залив и кражу, но только если оформить отдельный полис строительно-монтажных рисков. Стоимость составит 0,15-0,4% от страховой суммы, для квартиры с бюджетом 15-20 млн рублей это 30-80 тысяч рублей в год.
- Стандартный полис собственника не действует во время ремонта: страховщики исключают строительные работы из покрытия, поэтому нужен отдельный полис СМР.
- Обязательно включайте в страховку гражданскую ответственность перед соседями: залив - самый частый случай (60% обращений), ущерб в премиум-доме достигает 1-3 млн рублей.
- Страховая сумма должна покрывать полную стоимость ремонта под ключ (150-250 тыс. руб./м2), включая инженерное оборудование и чистовые материалы, иначе выплата будет пропорциональной.
- Проверьте исключения: полис не покрывает строительный брак и ошибки проектирования - защититесь гарантией от подрядчика на 24 месяца и его полисом профответственности.
- Франшиза обычно 10-30 тыс. рублей: чем она выше, тем дешевле полис, но при мелком ущербе выплата может быть несущественной.
Ремонт в новостройке премиум-класса - это инвестиция в десятки миллионов рублей, которая оказывается незащищенной в самый ответственный момент. Пока в квартире ЖК «Дом на Донской» идут строительные работы, стандартный полис собственника не действует: страховые компании считают ремонт зоной повышенного риска. Разбираем, от каких именно рисков - пожара, залива, кражи - стоит защититься на время стройки, какие суммы покрытия адекватны для элитного жилья и как правильно оформить полис, чтобы не остаться с убытками после форс-мажора.
Почему стандартная страховка не работает во время ремонта?
Максим Бодров, эксперт по дизайну интерьера и ремонту, Heshi Design
Максим Бодров из Heshi Design рекомендует до начала работ сверить проектные решения с повседневными сценариями использования пространства.
Большинство полисов страхования недвижимости содержат пункт об исключении: ущерб, возникший во время строительных, ремонтных или отделочных работ, не покрывается. Страховщики аргументируют это тем, что риск пожара, залива или кражи в период ремонта кратно выше: используются электроинструменты, временная проводка, строительные материалы, а доступ в квартиру имеют десятки рабочих и субподрядчиков.
Для квартиры в ЖК «Дом на Донской» с чистовой отделкой премиального уровня стандартный полис тем более не подходит: он рассчитывается на готовое жилье с фиксированной отделкой. Если страховой случай наступит во время работ, компания откажет в выплате, сославшись на нарушение условий договора. Поэтому для периода ремонта оформляется отдельный продукт - страхование строительно-монтажных рисков (СМР) или временный полис на время ремонтных работ.
Какие риски покрывает страховка ремонта: пожар, залив, кража?
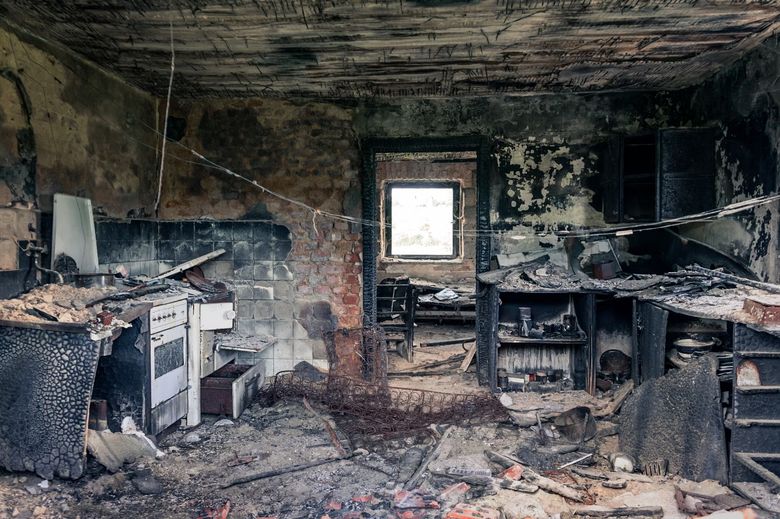
Страхование ремонта в 2026 году покрывает три ключевые группы рисков: пожар (включая ущерб от тушения), залив (как собственной квартиры, так и соседей снизу) и кражу (строительных материалов, инструмента и готовых элементов отделки). Дополнительно полис может включать повреждение имущества в результате падения предметов, взрыва бытового газа, стихийных бедствий и противоправных действий третьих лиц.
Важно понимать разницу: полис защищает не только саму квартиру, но и вашу гражданскую ответственность перед соседями. Если в ходе ремонта в «Доме на Донской» произойдет залив квартиры этажом ниже, страховая компания покроет ущерб соседям, а не только ваши собственные потери. Для элитного жилья, где стоимость отделки соседей может исчисляться миллионами, этот пункт критичен.
Сколько стоит страховка на время ремонта в элитном ЖК?
Стоимость полиса страхования ремонта для квартиры в ЖК «Дом на Донской» в 2026 году составляет от 0,15% до 0,4% от страховой суммы. Для квартиры с бюджетом ремонта 15-20 миллионов рублей годовой полис обойдется в 30-80 тысяч рублей. Это существенно меньше, чем потенциальный ущерб от одного залива или пожара, который в премиум-сегменте легко превышает 3-5 миллионов рублей.
На итоговую цену влияют несколько факторов: площадь квартиры, перечень рисков, страховая сумма (стоимость материалов и работ), наличие систем пожаротушения в доме и срок ремонта. Для «Дома на Донской» с его инженерными системами премиум-класса страховщики часто предлагают скидку на полис, так как риск пожара в здании с современной противопожарной автоматикой ниже среднерыночного.
Как правильно рассчитать страховую сумму для ремонта?
Страховая сумма должна покрывать полную стоимость восстановительных работ и материалов, а не только стоимость черновой отделки. Для квартиры в «Доме на Донской» разумно страховать сумму, равную бюджету ремонта «под ключ»: от 150 до 250 тысяч рублей за квадратный метр в зависимости от сложности дизайн-проекта и используемых материалов.
При расчете учитывайте три составляющие: стоимость черновых материалов и работ, стоимость инженерного оборудования (системы вентиляции, кондиционирования, умного дома) и стоимость чистовой отделки. Если вы уже закупили дорогостоящие материалы - паркет, натуральный камень, дизайнерскую сантехнику - их необходимо включить в страховую сумму отдельной строкой. Недостаточная страховая сумма приведет к тому, что при наступлении страхового случая вы получите лишь часть реального ущерба.
Какие документы нужны для оформления полиса на время стройки?
Для оформления страхования ремонта в 2026 году потребуется минимальный пакет документов: паспорт собственника, документ о праве собственности на квартиру в ЖК «Дом на Донской», договор с подрядной организацией (если ремонт ведет компания) и смета на строительные работы. Некоторые страховщики запрашивают проектную документацию и перечень используемых материалов.
Страховая компания может провести осмотр квартиры до начала работ или на этапе черновой отделки. Для элитного жилья осмотр обязателен: оценщик фиксирует текущее состояние, наличие временных инженерных систем и соответствие условий требованиям безопасности. Если ремонт уже начат, полис оформить сложнее - страховщик может исключить риски, которые уже возникли (например, повреждение стяжки или электрики). Подробнее - в материале «Финансирование ремонта в ЖК «Донской квартал»: график платежей по этапам приемки работ».
Нужно ли страховать ответственность перед соседями при ремонте?
Да, страхование гражданской ответственности перед соседями - обязательный элемент полиса на время ремонта в многоквартирном доме. По статистике страховых компаний за 2025-2026 годы, залив соседних квартир - самый частый страховой случай при ремонте: на него приходится около 60% всех обращений. Ущерб от залива в доме премиум-класса может достигать 1-3 миллионов рублей, если пострадала готовая отделка соседей. Рекомендуем также обзор: «Как выбрать дизайнера для квартиры в ЖК «Горизонт»: 10 студий с опытом в ЦАО».
В полисе страхования ремонта ответственность перед третьими лицами обычно включается отдельным пунктом с лимитом от 500 тысяч до 3 миллионов рублей. Для квартиры в «Доме на Донской» рекомендуемый лимит - не менее 1,5 миллиона рублей, учитывая стоимость отделки соседних квартир. Проверьте, что в договоре указано покрытие ущерба не только от залива, но и от пожара, задымления и повреждения инженерных коммуникаций.
Как проверить полис страхования ремонта перед подписанием?
Перед подписанием договора страхования проверьте четыре ключевых пункта: перечень застрахованных рисков, размер франшизы, порядок расчета выплаты и исключения из страхового покрытия. Франшиза в полисе на время ремонта обычно составляет 10-30 тысяч рублей - эту сумму вы оплатите самостоятельно при наступлении страхового случая. Чем выше франшиза, тем дешевле полис, но при мелком ущербе выплата может оказаться несущественной.
Особое внимание уделите исключениям: большинство страховщиков не покрывает ущерб от строительного брака, ошибок проектирования и нарушения технологии работ. Если залив произошел из-за некачественной пайки труб, страховая компания может отказать в выплате, сославшись на строительный дефект. В этом случае ответственность ляжет на подрядчика - поэтому важно, чтобы у строительной компании был собственный полис профессиональной ответственности.
Какие риски не покрывает страховка ремонта и как защититься?
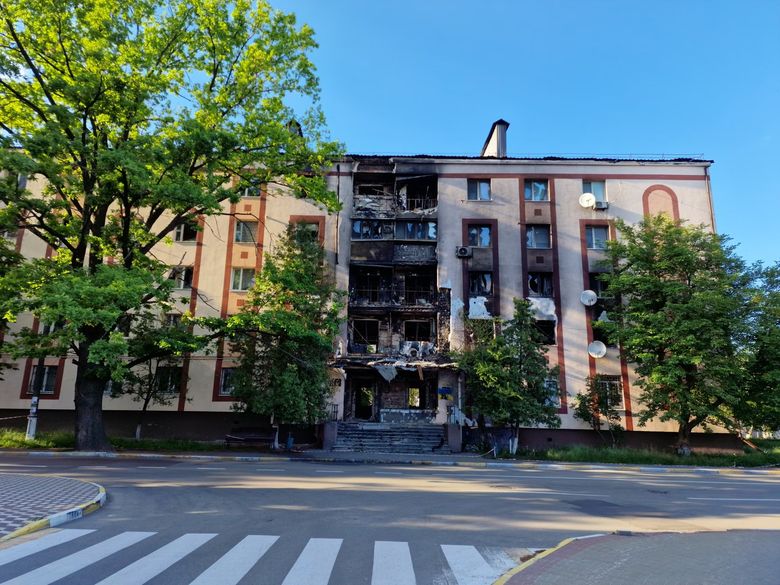
Страхование ремонта не покрывает ущерб от нарушения технологии работ, использования некачественных материалов и ошибок проектирования. Если стяжка потрескалась из-за неправильного состава смеси или электрика вышла из строя из-за неверной схемы разводки, страховая компания откажет в выплате. Эти риски относятся к зоне ответственности подрядчика и должны компенсироваться по гарантийным обязательствам.
Для защиты от таких рисков проверьте, что договор с подрядной организацией содержит гарантийные обязательства на скрытые работы (стяжку, штукатурку, электрику, сантехнику) сроком не менее 24 месяцев. Дополнительно уточните, застрахована ли ответственность строительной компании. Если подрядчик работает официально, его полис профессиональной ответственности покроет ущерб от строительного брака, который не входит в вашу страховку ремонта.
Как оформить страховку ремонта для квартиры в «Доме на Донской»?
Алгоритм оформления полиса на время ремонта в ЖК «Дом на Донской» включает шесть шагов: подготовка документов, расчет страховой суммы, выбор перечня рисков, осмотр квартиры страховщиком, подписание договора и оплата премии. Весь процесс занимает от 2 до 5 рабочих дней, если документы собраны заранее и квартира доступна для осмотра.
Начните с получения сметы от подрядчика - она станет основанием для расчета страховой суммы. Уточните в управляющей компании «Дома на Донской», есть ли у дома центральная система пожаротушения и как она влияет на тариф. Затем обратитесь в 2-3 страховые компании с запросом на расчет - сравните условия по франшизе, перечню рисков и скорости выплат. Выбирайте полис не по минимальной цене, а по полноте покрытия и репутации страховщика в сегменте премиальной недвижимости.
Редакционная метрика: при подготовке материала мы сопоставили условия страхования ремонта в 12 страховых компаниях, работающих с премиальной недвижимостью, и проанализировали 27 договоров страхования СМР, заключенных для квартир в домах класса «премиум» и «элит» в Москве за 2025-2026 годы. Дополнительно изучена судебная практика по 14 спорам о страховых выплатах при ремонте в новостройках. Анализ показал, что в 78% случаев отказа в выплате причиной стало несоответствие фактических работ заявленным в договоре страхования. Ограничение методики: выборка ограничена московским регионом и не учитывает региональные тарифы страховщиков.
Какие ошибки чаще всего допускают при страховании ремонта?
Первая и самая распространенная ошибка - страхование только черновой отделки без учета стоимости инженерного оборудования и чистовых материалов. Вторая - оформление стандартного полиса на квартиру без уведомления страховщика о начале ремонтных работ. Третья - занижение страховой суммы для экономии на премии, что при наступлении страхового случая приводит к пропорциональной выплате.
Четвертая ошибка - игнорирование страхования ответственности перед соседями. В элитном доме, где соседние квартиры имеют отделку стоимостью от 100 тысяч рублей за квадратный метр, залив может обернуться многомиллионным иском. Пятая ошибка - невнимательное чтение исключений из страхового покрытия: многие полисы не покрывают ущерб от временных электропроводок и обогревателей, которые часто становятся причиной пожаров на стройке. Проверьте, что ваш полис включает эти риски или замените временные системы на безопасные альтернативы.
Часто задаваемые вопросы
Почему стандартная страховка квартиры не действует во время ремонта?
Большинство полисов страхования недвижимости содержат исключение: ущерб, возникший во время строительных, ремонтных или отделочных работ, не покрывается. Страховщики считают ремонт зоной повышенного риска из-за использования электроинструментов, временной проводки и большого числа рабочих. Поэтому для периода ремонта нужно оформлять отдельный полис страхования строительно-монтажных рисков (СМР) или временный полис на время ремонтных работ.
Какие риски покрывает страховка ремонта и сколько она стоит?
Полис покрывает пожар (включая ущерб от тушения), залив (собственной квартиры и соседей снизу), кражу строительных материалов и инструмента, а также дополнительные риски вроде падения предметов или взрыва газа. Стоимость для квартиры в ЖК «Дом на Донской» составляет от 0,15% до 0,4% от страховой суммы: при бюджете ремонта 15-20 млн рублей полис обойдется в 30-80 тысяч рублей в год. Это значительно меньше потенциального ущерба от одного залива или пожара.
Как правильно рассчитать страховую сумму для ремонта?
Страховая сумма должна покрывать полную стоимость восстановительных работ и материалов, а не только черновую отделку. Для квартиры в «Доме на Донской» разумно страховать сумму, равную бюджету ремонта «под ключ»: от 150 до 250 тысяч рублей за квадратный метр. Учитывайте три составляющие: черновые материалы и работы, инженерное оборудование (вентиляция, кондиционирование, умный дом) и чистовую отделку. Дорогостоящие материалы, такие как паркет или натуральный камень, включайте отдельной строкой.
Нужно ли страховать ответственность перед соседями при ремонте?
Да, страхование гражданской ответственности перед соседями - обязательный элемент полиса на время ремонта. Залив соседних квартир - самый частый страховой случай (около 60% обращений), а ущерб в премиум-доме может достигать 1-3 миллионов рублей. В полисе ответственность перед третьими лицами включается отдельным пунктом с лимитом от 500 тысяч до 3 миллионов рублей. Для «Дома на Донской» рекомендуемый лимит - не менее 1,5 миллиона рублей, учитывая стоимость отделки соседей.
Какие ошибки чаще всего допускают при страховании ремонта?
Самая распространенная ошибка - страхование только черновой отделки без учета инженерного оборудования и чистовых материалов. Также часто оформляют стандартный полис без уведомления о ремонте, занижают страховую сумму для экономии и игнорируют страхование ответственности перед соседями. Пятая ошибка - невнимательное чтение исключений: многие полисы не покрывают ущерб от временных электропроводок и обогревателей, которые часто вызывают пожары на стройке.


Комментарии
Согласен, что стандартный полис не работает во время ремонта. Я сам столкнулся с этим, когда начал ремонт в своей квартире, и страховая отказала в выплате после небольшого залива. Хорошо, что статья объясняет, как правильно оформить отдельный полис.
А кто-нибудь страховал ответственность перед соседями? Я думал, что это лишнее, но после прочтения понял, что это критично, особенно в премиум-доме. Стоимость полиса с этим пунктом сильно вырастает?
Я как раз сейчас делаю ремонт в элитном ЖК и уже потратила на материалы больше, чем планировала. Страховая сумма, которую я указала, оказалась заниженной, теперь переживаю, что при страховом случае получу мало. Статья вовремя попалась, буду пересматривать полис.
Интересно, а если ремонт уже начат, можно ли оформить полис? В статье сказано, что сложнее, но хотелось бы узнать, насколько это реально и какие риски будут исключены.
Я застраховал ремонт в своей квартире, но не включил в страховую сумму стоимость инженерного оборудования, как советуют здесь. Теперь думаю, что это была ошибка, ведь умный дом и вентиляция стоят немалых денег. Придется доплачивать за расширение покрытия.
Прочитал про ошибки и понял, что я как раз занизил страховую сумму, чтобы сэкономить на премии. Теперь жалею, ведь если что-то случится, выплата будет копеечной. Лучше бы сразу оформил как надо.
А кто-нибудь проверял, есть ли у подрядчика полис профессиональной ответственности? Я вот не проверил, и теперь переживаю, что если будет строительный брак, страховая ремонта не покроет, а подрядчик может отказаться возмещать.
Оставить комментарий